
支付报文标准的更迭,从来不是一蹴而就的技术事件,而是由监管、基础设施与商业利益共同驱动的长期进程。2025年11月,SWIFT的MT与ISO 20022(MX)共存期正式结束,据SWIFT披露,超过97%的跨境支付指令已采用ISO 20022格式发送,MT103、MT202等经典报文正式退役(来源:SWIFT)。叠加此前各国实时支付系统新建时原生采用、证券市场与大额支付系统陆续跟进,全球金融报文的“主干道”改造,至此基本完成。
然而在这一宏大进程中,有一个领域至今仍是孤岛——卡支付。全球每天数十亿笔银行卡交易,依旧运行于诞生于1987年的ISO 8583标准之上。近日,万事达卡在开发者平台(Mastercard Developers)上线Transaction APIs产品,面向全球收单方及收单处理机构开放试点,其底层正是ISO 20022 ATICA(Acquirer to Issuer Card Messages,收单方到发卡方卡报文)标准。
值得追问的是,在一个既无监管强制、又无全网deadline、且投资回收期被测算为“十年”的领域,国际卡组织为何选择此时推动标准落地?谁将为此买单?这笔账又当如何计算?
本文首先梳理卡支付在ISO 20022版图中的特殊位置与两大国际卡组织Visa)、万事达卡的应用现状;在此基础上对Transaction APIs的产品形态进行解剖;随后从成本、存量、增量与战略四个维度剖析商业动因;并基于位号级数据元分析,揭示迁移的真实技术难度;与此同时对生态收益分配、现实约束与风险进行辨析;最后结合国内产业实际提出启示与展望。
一、卡支付:ISO 20022版图上的孤岛
(一)迁移的主线:监管与基础设施驱动
过去十余年间,ISO 20022的全球推进呈现出一条清晰主线,即由监管要求与基础设施运营商驱动的强制性迁移。SWIFT为跨境支付设定了明确的迁移时间表,各国在新建实时支付系统时普遍直接采用该标准,证券市场、大额支付系统等领域亦陆续跟进。以挪威央行为例,其于2025年3月完成总额支付的ISO 20022切换,并于同年11月将净额支付纳入,即为典型样本。在这一模式下,合规压力是迁移的第一推动力。
(二)卡领域的例外:市场驱动与十年回收期
卡支付领域的情况则完全不同。欧洲卡利益相关方组织(ECSG)在其研究中给出了一个令人却步的结论:即便强制所有卡组织迁移至统一标准,在最乐观情形下,投资回收期亦长达十年。Visa在其白皮书中的表述则更为直接——目前缺乏令人信服的商业理由,去推动全行业范围的wholesale转型。据此,卡领域形成了一种独特的市场格局,详见表1。
表1:各支付领域ISO 20022迁移动力与状态对比
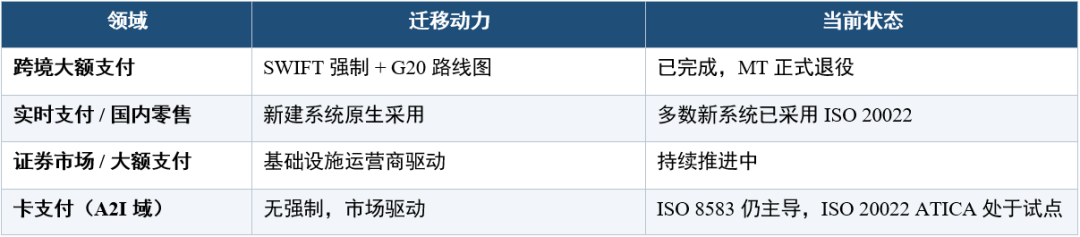
由表1可见,ISO 20022最大的“未开垦市场”,恰恰是交易量最为庞大的卡支付领域。这一反直觉的事实,构成了理解万事达卡此次动作的起点。
而孤岛的存在是有代价的。据Visa研究,金融机构每年常需投入数百甚至数千小时,用于将ISO 8583字段重新映射,以实施各网络的报文增强;各网络频繁变更其ISO 8583扩展,发卡方集成随时可能失效。这是一笔持续的、隐性的、长期被行业默认为“营业成本”的支出。
(三)两大国际卡组织的运行现状:并非“同一个ISO 8583”
要评估迁移难度,须先厘清一个常被混淆的问题:ISO标准的发布版本与国际卡组织的运行方言并非同一概念。基于对公开资料的分析,两大网络的现状存在明显差异。
表2:Visa与万事达卡的ISO 8583运行现状(基于公开资料整理)
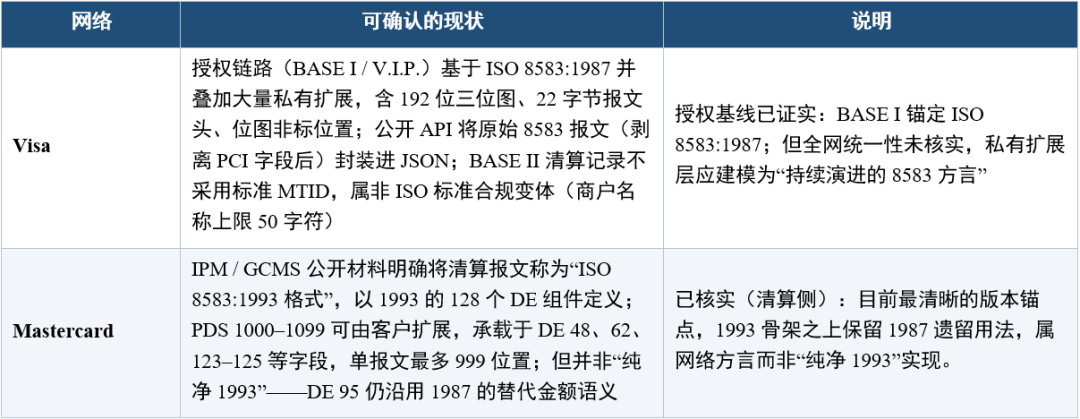
万事达卡的GCMS存在一个对数据保真影响极大的机制:因MTI/DE 24组合或全局定义不支持,未被支持的DE/PDS会在已接收的报文中静默丢弃——不报错、不回执。Visa侧虽无对应的公开证据,但其BASE II结算字段同样存在容量限制与截断问题。两者共同指向一个判断:端到端数据保真依赖于逐方案约定,而非标准本身。
二、产品解剖:五个API与一条云链路
回到产品本身。Transaction APIs的定位相当清晰:以基于ISO 20022 ATICA报文的API替代传统报文接口,使收单方得以接入万事达卡核心支付网络。其运作机制为典型的三段式云链路,即收单方提交API请求、万事达卡校验并转发、发卡方处理后沿原路返回,支付报文全程经云端连接(cloud connectivity)传输。
该产品面向收单方提供五类核心用例,覆盖卡交易的全生命周期,详见表3。
表3:Transaction APIs五类用例及商业含义
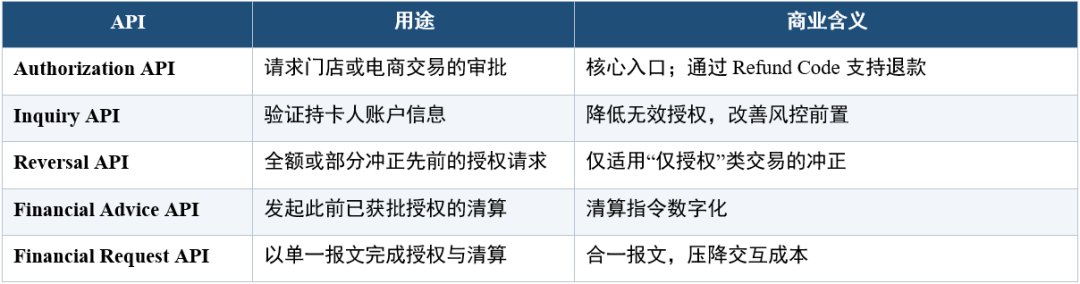
官方同时明确,该套API支持卡在场(card present)、卡不在场(card not present)及令牌(token)交易,使用方为收单方及收单处理机构,适用区域为全球。
此处有一项限定值得特别注意:官方表述为“目前面向全球收单客户开放试点”(currently available to be piloted by acquiring customers globally),既非强制切换,亦非全面商用。这一措辞,实为整条商业逻辑的起点。
三、为何是此时:四笔账同时算得过来
在缺乏监管倒逼的情形下,国际卡组织主动推动标准迁移,其背后必然是商业账目的成立。从公开信息与行业逻辑出发,有四笔账正在同时发生转向。
(一)成本账:以产品化换渗透率
万事达卡在产品页面上直接列出了三组数据:83%的互联网流量来自API服务;全球1910万API开发者,占开发者总数的90%;每三位开发者中即有一位在使用最热门的三类API,即定位、支付与消息(来源:Nordic APIs、PYMNTS)。这组数据的潜台词在于,API化能够显著降低收单方的接入与集成成本。迁移ISO 20022的最大阻力从来不是标准本身,而是改造存量系统的工程量;将复杂度自“报文解析”转移至“接口调用”,实质上等于替客户垫付了部分迁移成本,是典型的以产品化换渗透率策略。
(二)存量账:私有域方言的隐性支出
如前所述,ISO 8583的101至128位为私有使用保留,各网络在此之上各成一套扩展,形成“标准之上有N套方言”的局面。对跨网络运营的收单方与处理机构而言,每接入一个网络即意味着一次定制集成,此后每年还需为网络变更持续返工。相形之下,ISO 20022的命名字段结构能够更为从容地吸收变化,一次映射即可长期受益。这笔账对大型收单机构尤为可观。
(三)增量账:数据变现的空间
ISO 8583的数据容量天花板是硬约束:以商户名称(DE 43)为例,其最长仅40字符,地址常以自由文本承载,汇款信息(remittance)几无原生支持。而ISO 20022可分别传递商户的法定名称、经营名称(DBA)、结构化地址与网站。更高质量的商户数据,直接改善对账自动化率、降低争议处理成本、提升风控模型的准确率。行业研究显示,失败支付每年给全球经济造成上千亿美元量级的损失;而在英国,2021年欺诈与诈骗造成的总损失约13亿英镑,其中授权推送支付(APP)欺诈达5.832亿英镑,已超过同期所有卡类欺诈损失之和(来源:UK Finance)。富数据在上述两个方向上均具效用,是可以量化为ROI的收益。
(四)战略账:标准话语权的先手
这一笔最少被公开讨论,却可能最为关键。ISO 20022 ATICA报文由ISO TC 68主导制定,谁先将标准落地为生产级产品,谁便在事实标准(de facto standard)的形成过程中占据先手。两大国际卡组织在ISO 20022上表态已久,然而“发布研究报告”与“上线可售产品”,实为两个量级的投入信号。
四、谁受益:价值在生态中如何分配
迁移并非零和博弈,但收益在生态各方之间的分配并不均匀。按生态角色拆解,详见表4。
表4:生态各方收益与代价对比
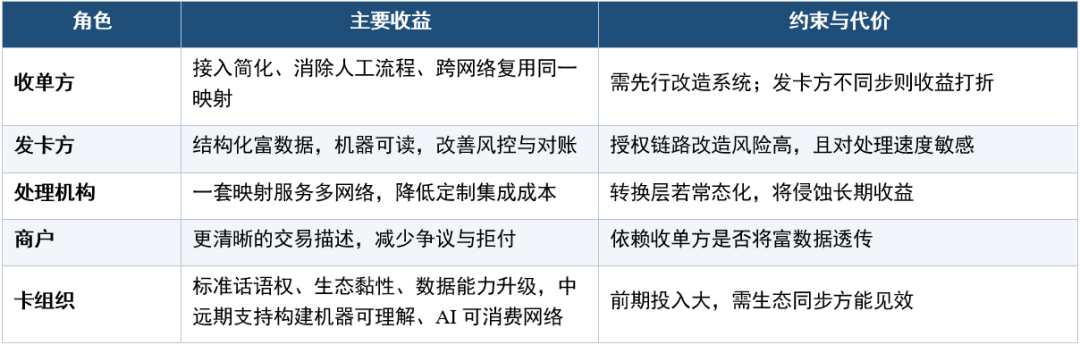
在此基础上,有一个结构性问题必须点破:ISO 20022的优势只有在交易两端均采用新标准时才会完全显现,单方面迁移无法产生完整价值。这是典型的网络效应难题,亦解释了万事达卡为何选择“先试点、等生态”的推进节奏。
五、迁移的真实难度:128位数据元的位号级解剖
如果说前四章回答的是“为什么迁”,那么本章要回答“迁起来有多难”。基于对ISO 8583:2023 Annex J中1987与1993两版位号表的逐位比对分析,以及ISO 20022 ATICA v5报文定义的语义映射,本文尝试给出一组此前鲜见于公开讨论的量化结论。
(一)位号的稳定,不等于语义的稳定
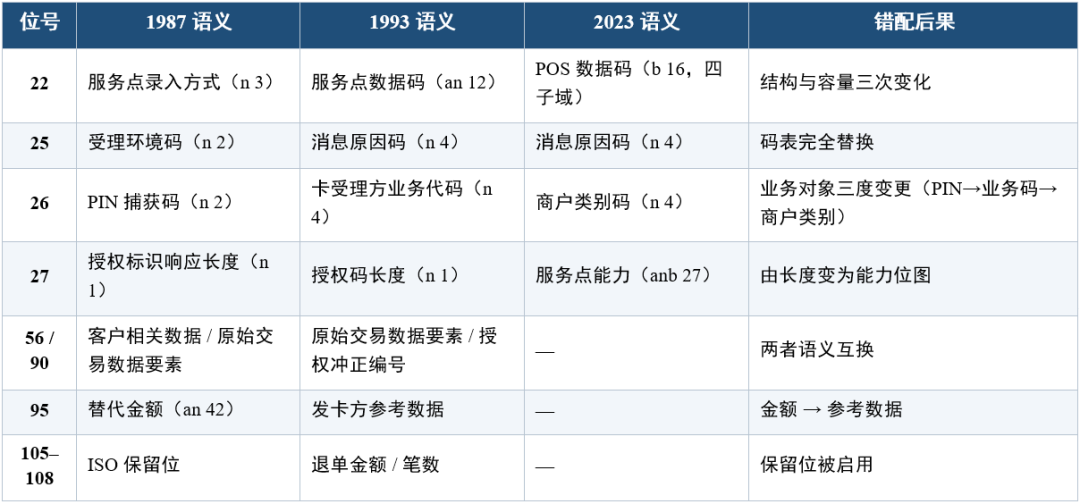
ISO 8583自1987年首发,历经1993、2003、2023三次改版。2023版Annex J明确列出1987与1993两版位号对照,其存在本身就说明——同一位号在不同版本中可能承载完全不同的业务对象。逐位比对的结果显示:128位中有114位存在实质差异,其中37位属“语义改派/重定义”,即两版中业务对象完全不同。
最典型的是bit 26:1987年为PIN捕获码、1993年改为卡受理方业务代码、2023年再改为商户类别码。同一位号在三个版本中依次代表三种完全不同的业务对象,是“按位号直连”最危险的陷阱。其余典型案例如表5所示。
表5:典型位号语义漂移案例
(二)静默错配:最危险的隐性成本
这类错配的危险性在于——漂移位多为数字码,而ATICA的XSD只做格式校验(如`[0-9]{2,2}`),语义错误无法通过校验拦截,往往直至对账或争议阶段才暴露。换言之,一个看起来“校验通过”的报文,可能在业务意义上完全错位。这是预算表上最容易漏失的一行。
由此得出一条架构铁律:转换层必须以“网络+接口+接口版本+MTI+位号”的复合键进行路由,位号单独出现即应报错。这是防范37个语义改派位号静默错配的唯一结构性防线。
(三)难度分布:两极分化而非均匀分布
对128个数据元逐个建立难度评分(评分模型:基准分按匹配类型E=1/S=2/P=4/N=4,叠加语义改派+2、结构变化+1、保留位变化+1、目标元素数≥3+1、质量低+1,上限5分),结果呈现明显的两极分化,详见表6。
表6:ISO 8583→ATICA迁移难度分布(基于ISO 8583:1993主基线+1987漂移惩罚)
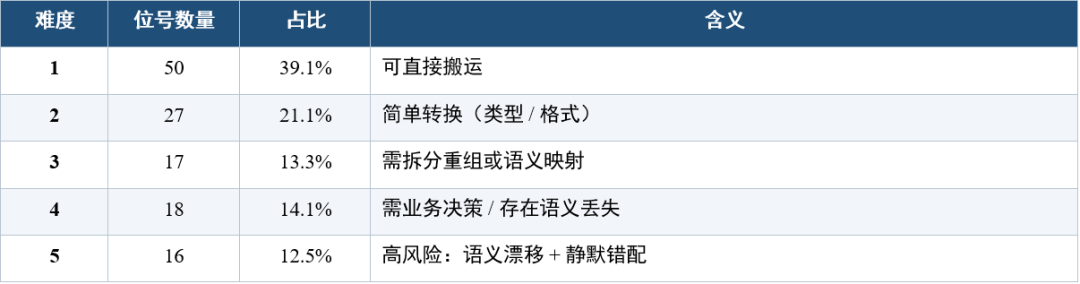
匹配类型的分布同样印证了这一点:72位精确等价、43位语义等价,有效映射率达89.8%;另有9位为部分映射、4位为结构性消解。这意味着迁移在技术上整体可行,但资源投放必须有的放矢——重点正是那16个5分位号(集中在冲正/退单/费用结算域与受理环境域)与37个语义改派位号。
(四)ISO 20022 ATICA报文的规模与追溯缺口
再看目标侧。ATICA v5的cain报文族共19个MessageDefinition,元素路径总数达20,609条,组件库含156个组件、2,261个元素。规模远超ISO 8583的128个字段——这既是表达力的体现,也是映射工作量的来源。
但有一项指标值得警惕:20,609条元素路径中,仅9,499条(46.1%)具备BusinessComponentTrace,即超过半数的元素在业务模型层没有正式锚点。这提示迁移方:跨报文族做语义对齐时,不能假设所有元素都有对应业务概念;对无Trace的元素,只能标注为“自定映射”,不可声称其为标准追溯。
六、冷静看:这笔账并不好算
若仅阅读产品页面,容易得出“迁移即收益”的简单结论。然而行业内存在明确的反向声音,值得同等重视。
(一)成本侧:回收期的现实约束
ECSG的十年回收期测算,系建立在“全球强制迁移”这一前提之上;在没有强制令的市场驱动情形下,单个机构的投入产出只会更差。Visa的判断亦指向同一处,即迁移成本巨大而边际收益有限,尤其当商户、供应商及整个生态均需同步更新技术之时。
(二)技术侧:十类运行问题
除位号漂移外,当前ISO 8583在实际运行中还面临一系列结构性问题。按运行影响排序,其中最为突出的包括:私有方言碎片化导致跨网映射脆弱且第三方无法仅靠ISO目录解析;接收方静默丢弃不支持的DE/PDS,使对账与责任转移字段在链路上消失且不易发现;只映射授权而忽略advice、presentment、chargeback,将导致全生命周期链路断裂;以及字段容量受限、PDS支持不透明字符串与TLV造成的解析失败与风控信号埋藏等。
这些问题共同指向一个判断:ISO 8583的语法标准化,并未带来语义互操作。迁移的价值恰在于此,但其难度亦源于此——要迁移的不是字段,而是被私有容器承载了数十年的业务语义。
(三)转换层的常态化风险
万事达卡在其支付现代化报告中,给出了一个更值得警惕的提醒:
许多现代化支付系统采用分阶段过渡,通过转换层或适配器桥接新旧格式,以降低迁移风险。这能带来短期收益,但必须防止桥接策略演变为永久状态——否则将拖延生态充分释放ISO 20022潜力的时间。哥伦比亚即为一例:一条报文上已叠加两套转换层,且仍在讨论增设第三套。
转换层应当是迁移的助推器,而非终点。
上述提醒来自国际卡组织自身,其分量尤重。对于计划以转换层作为过渡方案的机构而言,须在架构设计之初即为“退出转换层”设定明确的时间表与判据。
七、竞争视角:Visa与万事达卡的分工
两大国际卡组织在ISO 20022上的姿态,常被简化为“谁更快”的竞速,实则存在节奏与形态的差异。
Visa的公开投入集中于研究、倡导与标准化参与:发布《Demystifying ISO 20022》等研究报告为行业厘清概念,在澳大利亚等市场支持监管磋商,倡导使用最新版ISO 20022以避免生态碎片化。其核心论点为,ISO 20022的商业价值来自“数据保真度”(data fidelity)的提升,而非报文标签本身。但须澄清一个常见误解:Visa并非“只研究、不落地”。其向澳大利亚储备银行提交的官方意见明确表示,ISO 20022 ATICA报文首个商业版本获批后,即着手制定Visa自有的ISO 20022报文使用指南(MUG),并在VisaNet内部开发对ATICA的支持;同一意见亦确认,Visa预计ISO 8583与ISO 20022将长期并行运行,并行既有成本亦有收益。
万事达卡则强调另一面:境内零售系统鲜少被强制采用ISO 20022,但当参与方需要跨境连接、需要更丰富的数据用于分析、需要与实时支付体系对齐时,商业逻辑即已足够成立。其表述是,迁移是一项战略选择,而非为了避免罚分。
从运行现状看,两者亦有差异:万事达卡凭借IPM/GCMS的“1993骨架”提供了更清晰的版本锚点(尽管并非纯净1993),Visa的授权链路则锚定1987基线并叠加非标扩展。因此,两网的差异主要不在意愿,而在节奏与形态:万事达卡已发布面向全球收单方的可售API产品,率先将标准落地为产品;Visa则处于制定自有用户指南手册(MUG)与VisaNet内部支持阶段,尚未发布等价的公开产品。谁先将这条路径跑通,谁便有机会定义“卡领域的ISO 20022应当如何使用”。
八、对中国支付机构的启示
就国内而言,卡交易在短期内全面切换至ISO 20022并不现实,亦无必要。但从商业角度出发,有三件事值得即刻着手。
(一)出海能力:自加分项转为入场券
当中国收单机构、支付服务商面向跨境商户提供服务,或对接国际卡组织网络时,ISO 20022能力正从“加分项”转变为“入场券”。万事达卡此次面向全球收单方试点,中国出海机构正处于其目标客户范围之内。这并非远期议题,而是投标资质层面的现实问题。
(二)能力建设先行于系统改造
迁移无需一步到位。可行路径为:先行建立ISO 8583与ISO 20022 ATICA报文的完整数据元映射能力(含版本路由规则),构建规范化数据模型(canonical model),在边缘完成适配转换,核心实时链路则保持简洁。如此,即便对外仍采用ISO 8583,内部已具备结构化数据能力,可先行喂养风控、对账与分析系统,使投入在内部率先产生回报,再静待外部生态成熟。
若进入实际切换阶段,建议按业务域分批推进,顺序为:文件/对账→冲正/退单→金融清算→授权(授权对延迟最敏感,宜置于最后)。同时应避免为追求“100%字段一一对应”而把旧格式的模糊性复制到新标准。
(三)警惕“为迁移而迁移”
ISO 20022是一个更富的容器,却不会自动产生更富的内容。同样以商户信息为例,结构化商户名称字段只有在被正确填写时才具价值;收单方配置错误、商户为追求更低interchange而错选类别等激励错位问题,并不会因字段规整而消失。标准解决的是表达问题,治理问题则需另行解决——后者才是真正的长期成本来源。
九、总结与展望
回到本文标题所提出的问句:ISO 8583时代是否即将落幕?
短期内答案是否定的。缺乏强制令、回收期长达十年、网络效应需两端同步,凡此种种均决定了ISO 8583仍将长期服役,尤其在存量POS与ATM终端之上。从全球支付报文标准的演进规律看,新旧格式的共存期往往远长于最初预期。
然而万事达卡的此次动作,改变了一件更为根本的事:它将ISO 20022在卡领域由“标准文档”转化为“可售产品”。一旦形成产品,便随之产生定价、路线图与客户成功案例,迁移议题也就自技术问题转为商业问题。而商业问题的推进节奏,通常远快于技术争论。
技术层面的结论同样清晰:128位中89.8%可有效映射,迁移在技术上可行;但37位语义改派决定了必须以版本路由复合键取代位号直连,16个5分位号决定了资源应精准投放而非平均用力。真正的难点不在格式转换,而在语义锚点的重建。
我们有理由认为,卡支付报文的代际更替不会以某个明确的“切换日”为标志,而将是一个由点及面、由跨境场景向境内场景渗透的渐进过程。在此过程中,支付机构真正需要回答的问题并非“要不要迁”,而是“何时开始准备”。业内有一项共识值得反复援引:若将ISO 20022视为一次格式转换,机构将购入一台转换器;若将其视为一个数据产品,机构则会重新设计自身的运营方式。前者使其保持合规,后者使其收益持续复合。
可以预见,窗口期将属于那些即刻着手建立映射能力、理清版本路由、打磨数据治理的机构。当全球支付网络开始讲述新的语言时,先学会者,方能优先参与对话。
参考资料
1.Mastercard Developers,Transaction APIs产品页
2.Visa Economic Empowerment Institute,Demystifying ISO 20022
3.Visa,Imagining an open future for payments
4.ISO 8583:2023,Annex C/D/E/F/G/H/I/J(含Table J.1、Table J.2)
5.ISO 20022 ATICA v5,MDR Part 1/Part 2/Part 3及MUG v3.0
6.ECSG,Acquirer to Issuer Processing Study
7.European Central Bank,Card payments in Europe–current landscape and future prospects
8.Mastercard,Journey to Payments Modernization
9.UK Finance 2022,Annual Fraud Report:The definitive overview of payment industry fraud in 2021
10.Mastercard,Global Clearing Management System(GCMS)Reference Manual
11.Visa,ISO 20022 Migration for the Australian Payments System—Issues Paper Response
作者简介:本文作者为支付行业从业人士,生活中喜欢茶、咖啡、阅读、思考、骑行,合规交流欢迎联系:34775037@qq.com
展开全文
- 移动支付网 | 2026/9/10 16:12:42

- 移动支付网 | 2026/8/27 10:10:11

- 移动支付网 | 2026/8/10 14:02:19
- 移动支付网 | 2026/7/28 11:03:46

- 移动支付网 | 2026/7/22 10:32:25

- 移动支付网 | 2026/5/29 16:23:58

- 移动支付网 | 2026/5/28 11:11:18
- 移动支付网 | 2026/5/21 8:49:26

- 移动支付网 | 2026/5/8 16:30:14

- 移动支付网 | 2026/5/6 16:33:29