

AI智能体正在学会花钱,但“钱应该怎么付出去”这个问题,一堆协议都在抢着回答。在目前关于智能体支付的许多内容中,大家可能都会反复看到x402、AP2、MPP、ACP等等协议名称。其中一些报道还将它们描述成一场竞争或赛跑,似乎最后只会有一个标准胜出,其余则都黯然退场。
Fireblocks(一家美国网络安全与数字资产基础设施企业)嵌入式钱包副总裁Itai Turbahn在公司官网博客板块中也讨论了这个问题,他认为这四个协议解决的是交易过程中不同环节的问题,一个投入商用的智能体系统很可能要同时涉及到多个协议。所以更值得关注的问题不是“哪个标准会赢”,而是“到底得支持哪几个”。
那么问题又来了,每个协议具体负责什么?有哪些地方有交叉?又有哪些领域是这些协议尚未涉及的?
智能体支付“前三层”
把一笔由智能体发起的支付拆开,可以分为三个独立层面。
第一是授权层(Permission)。人类用户必须先授权智能体去花钱,并限定在哪些领域、能花多少以及授权多久。商户或卡网络收到这笔交易请求时,需要能够核实该授权存在。
第二是商务交互层(Commerce)。买卖双方(智能体和商户或其他中介平台)需要就商品种类、价格、履约条款、谁是服务或商品主体等等达成一致,而且必须在没有人工介入的情况下达成。
第三是结算层(Settlement)。资金必须在某个特定支付网络、特定时间内完成划转,因为智能体需要确认款项到账后,才能继续执行后续动作。
目前还没有任何一个单独的协议同时覆盖全部三个层面,x402、AP2、MPP、ACP等协议都只是各自在这三层中的某一层,又或稍有延展。同为智能体支付相关协议,让它们看起来像竞争对手,但更多时候是互补关系。
四大协议对比
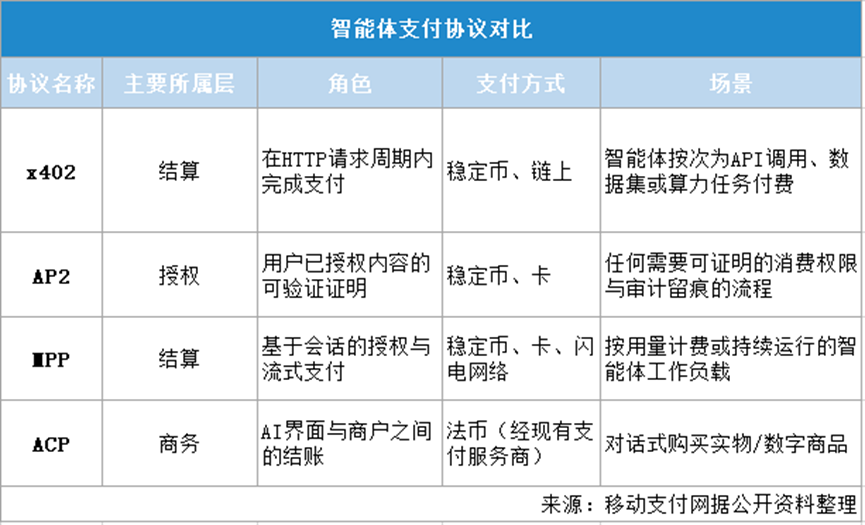
1、x402:支持在一个HTTP请求周期内完成结算
由美国加密交易所Coinbase工程团队于2025年9月率先推出的x402,可理解为面向智能体的搜索引擎,甚至被称为“AI的Google”,该协议让HTTP协议沉睡多年的“402 Payment Required”状态码重获新生。
当智能体发起一个请求,服务器即返回一个结构化的402响应,里面可以写明价格、可接受资产类型等等。在开源协议基础上,x402支持AI Agent在线即时使用稳定币进行支付。当智能体以稳定币完成支付,相关访问将在同一个请求周期内完成,中间没有账户、订阅请求、结账页面等等。该协议如今由x402基金会运营,启动时已有40家成员机构,包括AWS、Circle、Cloudflare、Google、万事达卡和Visa。
据区块链数据分析公司Chainalysis统计,截至2026年第一季度,链上的x402累计交易量已超过1亿笔,但价值主要集中在大额支付而非小额调用,适用场景包括API调用、模型推理、数据访问和算力购买等。
不久前,金融分析机构Real Vision加密市场分析师Jamie Coutts发布的报告也显示,x402上半年日均支付量下滑93%,市场热度与实际落地规模存在明显差距,智能体经济整体仍处于起步阶段。
2、AP2:负责授权与信任
AP2(Agent Payments Protocol)于2025年9月上线,是Google推出的针对智能体发起的购物开放协议,合作伙伴超过60家,包括万事达卡、美国运通和PayPal等支付企业。AP2扎根于授权层,旨在把每一笔智能体消费转化为三份经密码签名的指令。
具体包括意向指令(Intent Mandate)、购物车指令(Cart Mandate)和付款指令(Payment Mandate)。每一份指令都由密钥签署,并以可验证凭证的形式在各方之间流转。AP2实际上不负责最终的资金转移,但它伴随交易同行,让商户和卡网络都能拥有这笔智能体交易的可验证证据,解决了在没有人工介入时,结账过程中发生的争议处理、审核等环节也能正常进行。AP2在设计支付方式上更全面,同时覆盖卡、银行转账与稳定币。
3、MPP:用“会话”实现流式支付
MPP(Machine Payments Protocol)由Stripe与Tempo于2026年3月联合发布,并与Tempo网络主网同日上线。MPP最具辨识度的设计是“会话机制(session)”,支持智能体进行一次性预授权并设定消费额度后,便可在持续进行的任务中,以流式的微小支付逐笔扣款,不用再为每一次交互单独发起链上交易。
MPP同样支持多种支付方式和场景。稳定币可在Tempo网络上原生结算、Visa将其扩展至整个卡组织网络、Lightspark则把它适配到了基于比特币闪电网络(Lightning Network)支付。MPP发布之时,已有超过100项服务实现兼容,涵盖模型提供、开发者工具、算力平台和数据供应等。
4、ACP:面向消费者结账场景
ACP(Agentic Commerce Protocol,智能体商务协议)由OpenAI与Stripe共同开发,2025年9月开源。ACP在AI界面与商户间给出了标准化的结账流程,定义了一套通用的操作集合,用于创建、更新、完成和取消一次付款。
需要注意的是,智能体传递的仅是范围受限的支付凭证,商户通过自己现有的支付服务商完成扣款,并保留商品目录、定价、品牌、履约和争议处理等环节。ACP的定位偏向消费者在传统法币轨道上购买实物与数字商品,而非智能体对服务按次付费的场景。
最后
四个协议都在不同层级内,定义了支付如何被请求、授权或结算,但还有许多现实问题亟待解决。比如智能体的密钥存放在哪、如何强制执行消费限额、怀疑遭到入侵时如何在会话中途切断资金流出、故障如何上报以满足合规与对账要求等等。这些问题都将落在协议之下的钱包与策略层面,像Fireblocks等企业在其中为协议贡献安全扩展项,增加请求完整性(request integrity)与消费治理(spend governance)等能力。
正因如此,企业需要兼容多个协议。卡组织、云服务商、支付企业已同时加入多个协议阵营,这本身就是一个合理的信号。对于支付企业来说,完全不用考虑该押注哪个标准,而是专注于其底层的钱包和策略体系,在新规范发布时不需要推倒重来,就能同时支撑起多个协议。
展开全文
- 移动支付网 | 2026/9/23 9:27:12
- 移动支付网 | 2026/9/22 9:26:33
- 移动支付网 | 2026/9/21 18:12:00

- 移动支付网 | 2026/9/18 15:01:52
- 移动支付网 | 2026/9/18 9:03:52
- 移动支付网 | 2026/9/17 15:13:03

- 移动支付网 | 2026/9/17 14:53:59

- 移动支付网 | 2026/9/16 11:37:07
- 移动支付网 | 2026/9/15 9:54:17

- 移动支付网 | 2026/9/14 15:27:51

- 移动支付网 | 2026/9/11 17:56:41

- 移动支付网 | 2026/9/11 14:01:37

- 移动支付网 | 2026/9/9 12:01:12
- 移动支付网 | 2026/7/30 18:09:19

- 移动支付网 | 2026/7/23 8:58:14