

2026年9月,工商银行和华为联合发布《金融AI原生技术应用生态建设白皮书》(以下简称“《白皮书》”),旨在为金融机构规划和建设人工智能原生技术架构提供体系化参考。
《白皮书》显示,人工智能正由内容生成走向任务执行,由单点辅助走向人机协同,并开始进入金融机构真实的客户服务、经营管理与业务生产流程。
《白皮书》主张以继承式演进推进AI原生建设:确定性核心继续由代码、规则和流程守住底线,智能体在授权范围内理解意图、组织任务并调用能力;知识、数据、规则、Skill、Tool、Workflow、API、业务服务和存量系统能力由知识工厂与技能工厂通过知识工程和资产AI原生化,沉淀为可被智能体理解和调用的生产资料;技术支撑层以算力、统一模型服务的词元工厂和基于AgentOS理念建设的融合型智能体平台提供稳定运行底座。
其中强调,建设的目标,不是形成另一套孤立的“AI平台”,而是让智能能力与既有数字化体系逐步融合。
《白皮书》分为十二章,分别为趋势篇、挑战篇、蓝图篇、算力篇、词元篇、知识篇、技能篇、中枢篇、安全篇、应用篇、管理篇、展望篇。
金融智能体规模应用,面临两大方面的挑战
《白皮书》指出,要实现从“能说会道”向“能做会办”的金融智能体规模化应用跨越,面临着业务与技术的双重挑战。
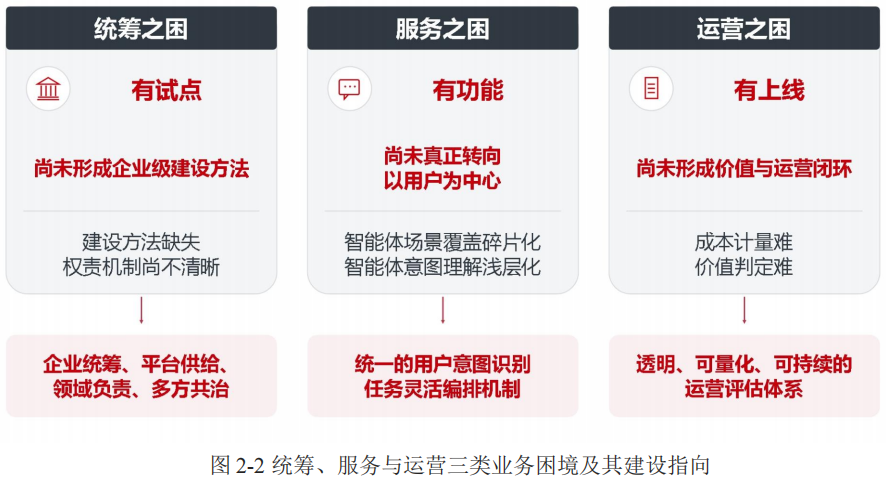
业务侧“三困”包括统筹之困、服务之困、运营之困;技术侧“六难”在于中枢之难、知识之难、技能之难、安全之难、算力之难、词元之难。
其中,统筹之困主要为建设方法缺失;权责机制尚不清晰。服务之困主要为智能体场景覆盖碎片化,跨领域智能体之间的调用链路尚未有效打通;智能体意图理解浅层化,个性化服务能力不足。运营之困主要为成本计量难,算力投入看得见,词元消耗算不清;价值判定难,效果可感知,收益难归因。
中枢之难主要为共性机制难以跨框架复用;多种研发方式难以形成一致交付;跨域任务难以保持协作与运作的连续性;资产版本与运行反馈难以贯通。知识之难主要为知识准确进入推理上下文的“最后一公里”尚未打通;缺乏持续保鲜的知识飞轮闭环机制。技能之难主要为存量数字化能力缺少大模型可理解的业务语义;海量数字资产服务金融智能体缺乏企业级治理框架。安全之难主要为大模型单一的内容生成安全无法满足智能体动态自主规划执行的全程安全防护要求,难以平衡自主运作与风险可控、审计可追溯的要求。算力之难主要为异构资源统一调度难;有效算力缺少面向业务结果的度量。词元之难主要为多模型服务的质量、时延与成本难以同时平衡;词元消耗难以精细计量和持续优化。

提到“三横两纵”的金融AI原生技术应用生态
《白皮书》显示,前述问题虽然表现为业务侧“三困”和技术侧“六难”,但根本矛盾并不在于单个场景、单项技术是否可用,而在于金融机构尚未形成支撑智能体规模应用的完整体系。“三困六难”并非简单对应九个模块,而应在总体架构中被重新组织。
因此,提到“三横两纵”的金融AI原生技术应用生态。该总体架构的三横自上而下分别是智能体应用层、AI原生资产层和技术支撑层,形成从业务价值到生产资料、再到底层能力的主链;两纵分别是运营管理体系和安全治理体系,从场景规划、资产建设、研发发布一直贯穿到运行运营和价值复盘。三横回答“业务如何承载、能力如何沉淀、底座如何支撑”,两纵回答“如何持续经营、如何可信运行”。
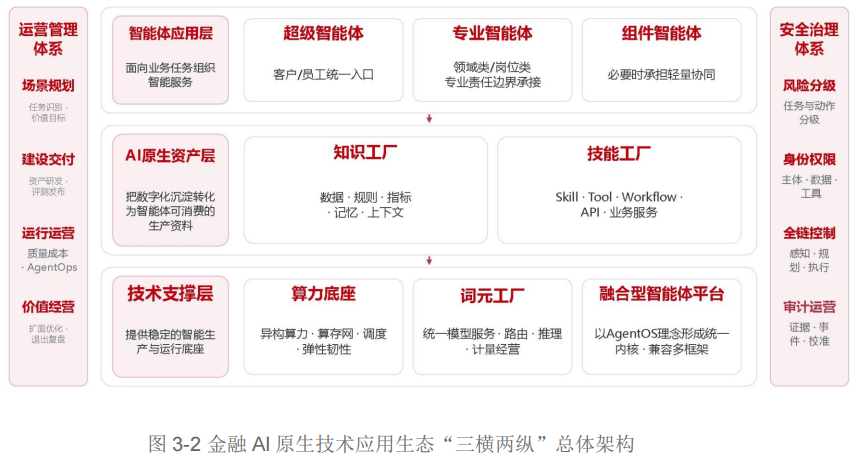
第一横是智能体应用层,解决“面向谁、完成什么任务、形成什么业务结果”;第二横是AI原生资产层,解决“智能体依据什么理解、凭什么行动”;第三横是技术支撑层,解决“靠什么稳定生产和运行”。
两纵不是附加模块,而是贯穿三横的企业级机制。运营管理体系覆盖场景规划、资产研发、评测发布、运行监测、AgentOps和价值经营;安全治理体系覆盖风险分级、身份权限、内容与数据安全、计划与工具校验、隔离执行、关键动作确认、审计留痕和策略运营。技术能力可以由平台工程化承载,但管理标准、责任机制和安全决策不能被收缩为某个技术模块。
三横两纵围绕同一业务任务形成闭环:应用层提出任务目标并消费资产;资产层生产、治理并供给来源、版本、权限和适用范围明确的知识与工具;技术支撑层提供模型推理与资源供给,并由融合型智能体平台依据具体任务完成资产选择、装配、过程控制和运行;运营管理体系持续统一标准、责任、质量和价值度量;安全治理体系依据身份、风险和动作边界实施全链控制。运行结果再反向更新资产、平台策略和应用设计,由此形成“任务牵引一资产供给一运行装配一结果交付一运营反馈”的持续演进机制。
《白皮书》在此对“三横两纵”进行了具体介绍,并提出“度量基准”——以“三横两纵”有效性衡量建设成效。
其表示,若仍以卡数、模型参数、词元调用量、资产数量或智能体数量作为主要指标,容易出现资源、资产和应用分别优化,却难以判断是否真正形成稳定业务产出。因此,应以业务任务为共同度量对象,把三横看作从价值到资产再到技术供给的生产链,把两纵看作决定规模转化效率与可信边界的贯穿机制。
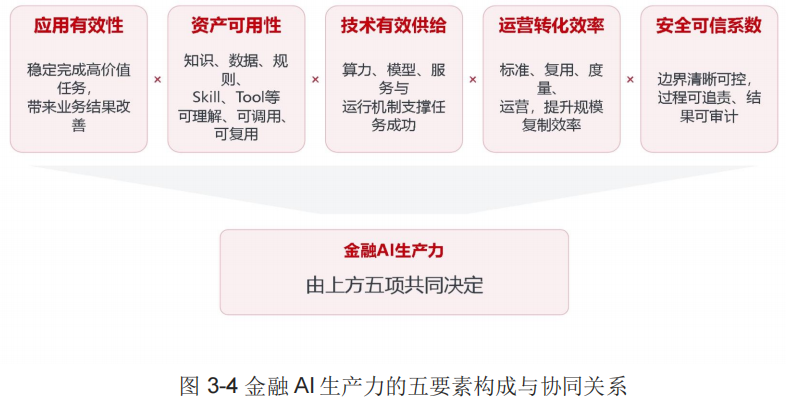
《白皮书》强调,关于金融AI生产力的度量,既不能只看“有多少”,也不能只看单次效果,而要同时观察业务结果、资产复用、技术供给、经营效率和风险控制。为强调体系的短板效应,可将其概念性表达为:金融AI生产力=应用有效性×资产可用性×技术有效供给×运营转化效率×安全可信系数。这里的“乘法”不是财务核算或严格数学模型,而是提醒五个方面相互制约。三类生产能力决定“能不能稳定产出”,两类贯穿机制决定“能不能规模复制、持续经营并在可信边界内运行”。
目标架构和度量基准明确后,还需要回答“从哪里起步、如何扩展、何时进入下一阶段”。金融AI原生建设不宜采用“先把平台全部建完,再寻找应用”的线性路线,也不宜在资产规约、运营规则和安全边界尚未稳定时快速铺开场景。更稳妥的方式是以代表性业务任务为牵引,在每个阶段同步推进应用、资产和技术三横,并让运营管理与安全治理两纵从第一天起贯穿其中。阶段门槛应依次验证任务闭环、资产复用与规约稳定、规模运营与风险控制。
《白皮书》在此提出实施路径的三个阶段:一是闭环验证,二是规模复制,三是体系运营。
而在后面的几章中,《白皮书》分别从算力、词元、知识、技能、中枢、安全、应用、管理等方面展开进行了讲述,并在最后进行展望,提出关于金融AI原生的五大前瞻判断。
展开全文
- 移动支付网 | 2026/10/28 9:06:21
- 移动支付网 | 2026/10/26 9:29:53
- 移动支付网 | 2026/10/20 9:14:26

- 移动支付网 | 2026/10/19 21:14:23
- 移动支付网 | 2026/10/8 17:33:09

- 国家金融研究院 | 2026/10/6 11:40:16

- 移动支付网 | 2026/10/5 19:22:18

- 金融时报 | 2026/9/23 9:55:05

- 移动支付网 | 2026/9/14 9:09:45

- 金融一线 | 2026/9/11 14:16:42
- 移动支付网 | 2026/8/10 9:10:37

- 移动支付网 | 2026/8/4 11:25:39
- 移动支付网 | 2026/4/23 9:08:30

- 移动支付网 | 2026/2/3 15:27:09

- 上海市杨浦区人民法院 | 2026/1/13 9:02:13
