
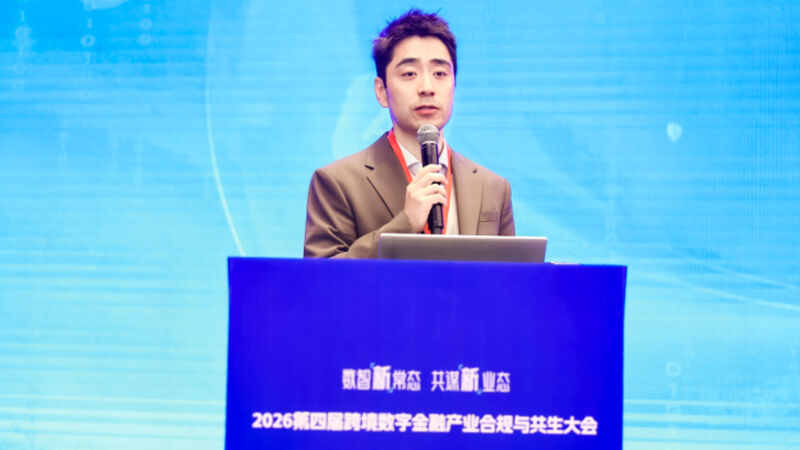
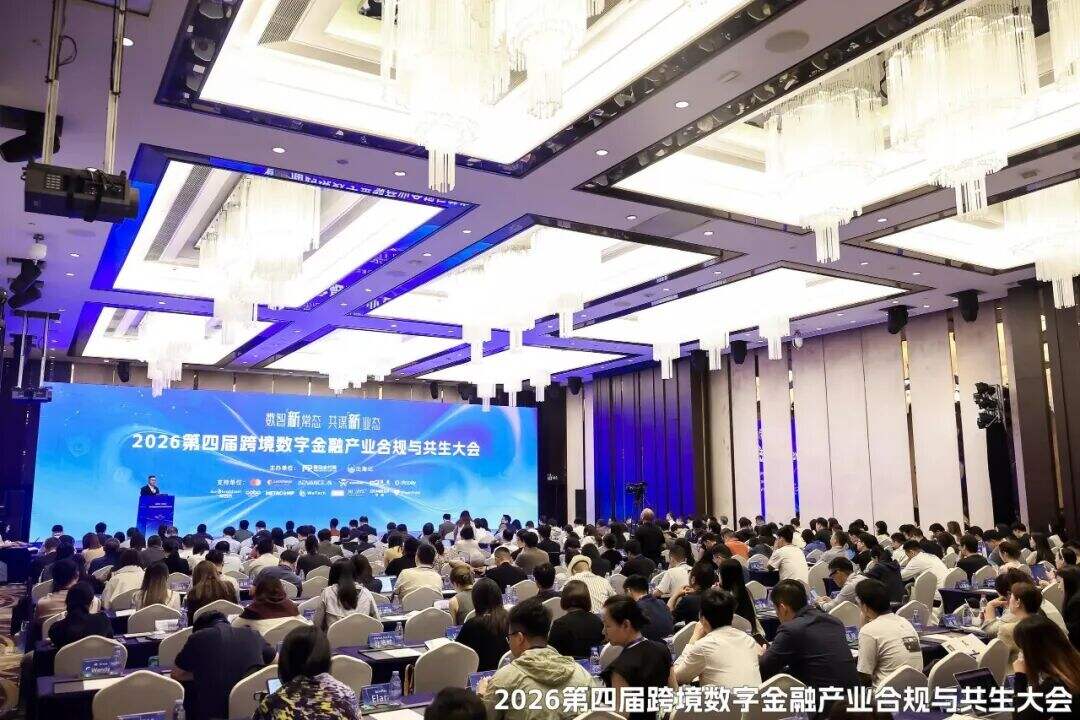
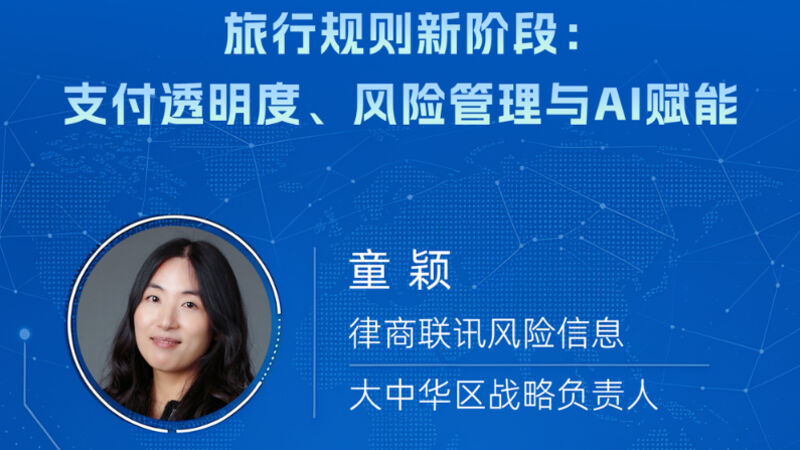
10月15日,由移动支付网、出海记主办的《2026第四届跨境数字金融产业合规与共生大会》成功举办。律商联讯风险信息大中华区战略负责人童颖以《旅行规则新阶段:支付透明度、风险管理与AI赋能》为话题进行了分享。
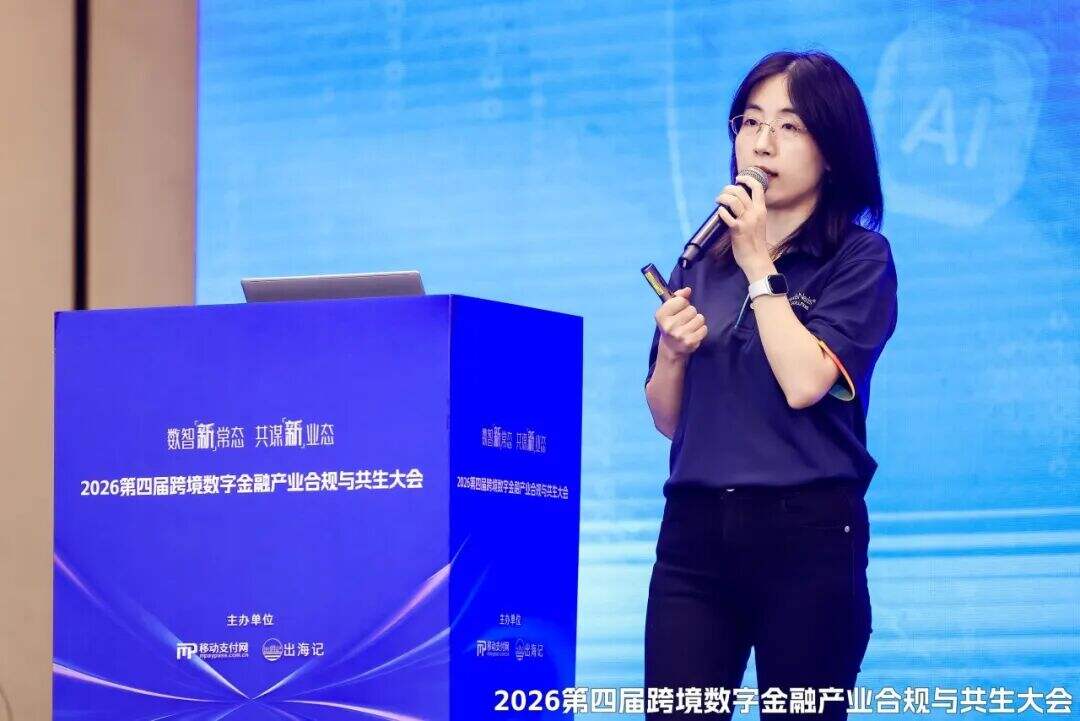
近年来,FATF旅行规则越发受到各个国家监管部门以及市场机构的关注,而支付透明度又是旅行规则的监管基础,且支付透明度的要求正在从「信息随交易传递」,进一步走向信息质量、收款人验证与支付安全。
此外,虽是同一支付透明度原则,但在香港、新加坡、欧盟、美国等不同市场的适用机构、监管路径和操作要求并不完全相同。企业需要结合所在市场、实际业务活动以及在资金或价值转移链条中的角色判断具体义务。
目前,支付透明度落地的五项共同挑战有:
其一是身份信息验证,身份信息是否真实、准确、可信。
核心挑战包括姓名、地址、出生日期等信息是否可靠?不同身份属性之间是否保持一致?是否存在身份盗用、伪造或合成身份风险?
从业机构所面临的实际难点则是,数字化与跨境业务提高了身份验证复杂度。具体包括远程客户缺少面对面核验、伪造证件合成身份及AI生成内容增加识别难度、不同国家证件及身份数据体系差异较大、身份可信度与客户体验需要同时兼顾等等。
其二是支付信息验证,银行、账户及支付路由信息是否有效。
核心挑战是支付指令中的基础数据是否准确、完整、可用。其中包括银行及分支机构是否识别准确,BIC/IBAN/本地清算代码是否有效,账户及支付路由信息是否完整,数据能否支持后续支付、筛查与交易追踪等具体难题。
实际从业机构所遇到的难点则是,全球支付数据庞大,而且持续变化。具体来看难点包括银行合并、分支机构及清算网络不断调整,不同市场采用不同账户及支付标准,客户输入错误或信息缺失较为常见。支付数据质量是支付处理成功以及后续风险控制的基础。
其三是收款人验证,即确认资金到达预期对象。
这就要判断预期收款人与实际账户持有人是否一致。但有时候,收款人姓名、账户号码即使匹配,也不一定是正确收款人。这背后有收款人姓名与账户是否匹配、是否存在信息差异或输入错误、是否可能正在向非预期对象付款等问题。
实际展业中可能出现付款由真实客户授权,但也可能是错误或欺诈交易的难题。存在姓名格式、简称及字符差异影响匹配,客户可能输入错误的账户信息,APP Fraud中,付款往往由客户本人主动授权,实时支付完成后资金追回空间有限等等诸多难点。
其四是交易方风险筛查,即制裁及其他金融犯罪风险是否得到识别。
机构在知道交易方是谁之后,还需要判断其是否存在风险。其中包括是否涉及制裁对象
是否属于PEP或其他高风险主体、是否存在执法或金融犯罪风险、是否需要进一步调查升级或干预等核心挑战。
在实际业务当中则会遇到跨境筛查远不止姓名精确匹配的难点,这就包括全球名单持续更新,多语言、多文字体系并存,姓名存在别名、音译及拼写差异,法人存在简称及不同语言名称,匹配过严可能漏报过宽则产生大量误报等等具体难题。
其五是实时欺诈检测,即能否在资金转移前识别欺诈及异常行为。
在实际机构展业过程中,即使身份和支付信息都正确,交易仍然可能是欺诈。机构仍需进一步判断:当前交易行为是否异常、客户账户是否可能被接管、是否存在诈骗诱导付款、是否与已知欺诈设备、身份或网络存在关联。
而在防范实时欺诈的难点方面,支付越实时就让可用于风险判断的时间越短。面临的挑战包括:即时支付可能在数秒内完成;ATO及诈骗交易可能由真实账户发起;单一姓名、账户或金额难以识别复杂欺诈;需要结合设备、IP、邮箱、行为及网络关系等信号;风险识别同时需要兼顾误报和客户体验。
展开全文
- 移动支付网 | 2026/10/22 20:18:51
- 移动支付网 | 2026/10/22 17:05:40
- 移动支付网 | 2026/10/22 15:08:15
- 移动支付网 | 2026/10/22 11:57:50
- 移动支付网 | 2026/10/22 10:42:27
- 移动支付网 | 2026/10/22 10:25:53
- 移动支付网 | 2026/10/22 9:21:31
- 移动支付网 | 2026/10/22 9:08:52
- 移动支付网 | 2026/10/19 8:36:45
- 移动支付网 | 2026/10/12 9:17:12

- 律商风险合规 | 2026/9/20 10:36:15
- 移动支付网 | 2026/9/17 18:02:51
- 移动支付网 | 2025/10/23 16:42:13

- 移动支付网 | 2025/10/11 19:34:11
- 移动支付网 | 2024/11/21 11:12:03
